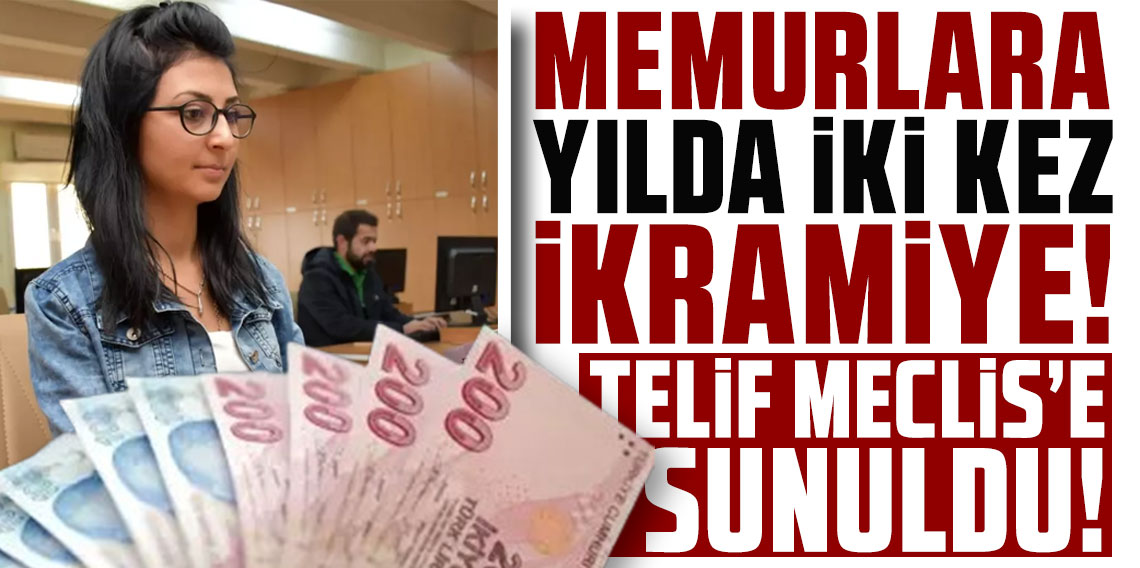
Yeni Parti Adana Milletvekili Ayhan Barut tarafından 23 Eylül 2026 tarihinde Türkiye Büyük Millet Meclisi'ne sunulan kanun teklifi, kamu çalışanlarına yılda iki kez net asgari ücret tutarında tatil ikramiyesi verilmesini öngörüyor ve şu an Plan ve Bütçe Komisyonu'nda değerlendiriliyor.
Kamu çalışanlarını yakından ilgilendiren önemli bir kanun teklifi Türkiye Büyük Millet Meclisi’ne (TBMM) sunuldu. Yeni Parti Adana Milletvekili Ayhan Barut’un ilk imzacısı olduğu bu teklif, kamuda görev yapan memur ve sözleşmeli personele yılda iki kez net asgari ücret tutarında tatil ikramiyesi ödenmesini hedefliyor. Teklif, 23 Eylül 2026 tarihinde TBMM Başkanlığına iletildi.
Meclis kayıtlarına göre teklif, 1 Ekim 2026’da Plan ve Bütçe Komisyonu’na sevk edildi ve şu an komisyonda değerlendirilme aşamasında bulunuyor. Henüz yasalaşmamış olan bu düzenleme, kamu hizmetlerinin sürekliliğini sağlayan devlet memurlarının dinlenme ve sosyal yaşama katılım imkanlarını artırmayı amaçlıyor.
Teklifin Kapsamı ve Ödeme Detayları
Kanun teklifi, Devlet Memurları Kanunu’nun 4’üncü maddesinin (A) ve (B) fıkraları kapsamında istihdam edilen tüm kamu görevlilerini kapsıyor. Bu çerçevede, memur ve sözleşmeli personel olarak görev yapan kamu çalışanlarına her yıl haziran ve aralık aylarında olmak üzere iki kez tatil ikramiyesi ödenmesi öngörülüyor.
Ödenecek her bir ikramiyenin tutarı, ödemenin yapıldığı tarihte geçerli olan net asgari ücret miktarı kadar olacak. Teklifin yasalaşması halinde, kamu görevlileri haziran ve aralık aylarında güncel net asgari ücret tutarında iki ayrı ikramiye alacak.
Sosyal Refah ve Motivasyon Vurgusu
Teklifin gerekçesinde, devlet memurlarının artan yaşam maliyetleri, enflasyon ve sosyal giderler nedeniyle dinlenme, tatil ve sosyal yaşama katılım imkanlarının kısıtlandığına dikkat çekildi. Anayasa’nın 50’nci maddesinde güvence altına alınan dinlenme hakkının fiilen kullanılabilmesi için ekonomik destek mekanizmalarına ihtiyaç duyulduğu belirtildi.
Gerekçe metninde, devlet memurlarına yılda iki kez asgari ücret tutarında tatil ikramiyesi verilmesinin sosyal refahı ve çalışma motivasyonunu önemli ölçüde artıracağı ifade edildi. Ayrıca, bu uygulamanın kamu hizmetlerinin etkinliğine de olumlu katkı sağlayacağı savunuldu.
Vergi Muafiyeti ve Uygulama Süreci
Sunulan teklifte önemli bir detay da, söz konusu ikramiye ödemelerinin damga vergisi dışında herhangi bir vergi ve kesintiye tabi tutulmaması. Ayrıca, bu ödemelerin haczedilememesi ve sosyal güvenlik mevzuatı kapsamında prime esas kazanca dahil edilmemesi de teklif edilen maddeler arasında yer alıyor.
Uygulamaya ilişkin usul ve esasların belirlenmesi yetkisinin ise Hazine ve Maliye Bakanlığı’na verilmesi öneriliyor. Teklifin esas komisyonu olan Plan ve Bütçe Komisyonu’nda süreci devam eden bu önemli düzenleme, kamuoyunda ve kamu çalışanları arasında dikkatle takip ediliyor.